
di Gabriele Serafini
Questo Report è tratto dall’Osservatorio Trimestrale sui Dati Economici Italiani, di cui sono Direttore Scientifico, pubblicato da Mazziero Research, visualizzabile al seguente link: https://www.mazzieroresearch.com/quaderno-di-ricerca/
1. Introduzione.
I timori per il perdurare dell’inflazione e dei suoi riflessi sulla produzione dovrebbero confrontarsi con quanto accaduto nel passato, col fine di evitare provvedimenti controproducenti e ipotizzare azioni di sviluppo. Come vedremo nelle prossime pagine, riteniamo che il nostro sistema produttivo possa mostrare un’adeguata risposta alla sfida energetica, solo a condizione che, una volta compresa la sua struttura, siano evitati interventi di politica monetaria che rischino di aumentare il costo del Debito pubblico e deleghino la sua gestione a un Ente terzo rispetto allo Stato italiano, col rischio di frantumare l’Unione Europea e aumentare i rischi d’insuccesso delle politiche economiche di ciascun Stato membro.
2. La differente struttura del sistema economico.
A cavallo fra gli anni Settanta e Ottanta del secolo scorso, le due crisi petrolifere del 1973 e del 1979 innescarono una riduzione dell’offerta di greggio, e un conseguente aumento del suo prezzo. Questo causò una traslazione del costo dell’energia sui prezzi al dettaglio delle merci, per via del potere delle imprese sul mercato dei prodotti, in grado di spostare sui consumatori finali l’incremento dei costi di produzione. Ciò accadde perché il sistema economico, nel quale siamo tutt’ora immersi, presentava una organizzazione di tipo oligopolistico collusivo, per la quale le imprese possono più facilmente riversare sui propri clienti i costi aumentati, rispetto a quanto non si facciano reciprocamente concorrenza. In un mercato concorrenziale, un tale effetto non sarebbe possibile, perché un incremento dei costi non potrebbe essere facilmente scaricato sui consumatori, senza il rischio che vi siano dei concorrenti pronti ad accaparrarsi le loro quote di mercato praticando prezzi al consumo più bassi. Il sistema oligopolistico collusivo non ebbe però conseguenze negative perché, a questa struttura dal lato dell’offerta, corrispose un’analoga situazione sul mercato del lavoro, per la quale i lavoratori ebbero il potere di ottenere un aumento dei salari[1] in grado di contrastare l’incremento dei prezzi delle merci, col risultato che, nonostante vari contraccolpi sul sistema produttivo, l’aumento dei costi dell’energia creò un aumento del livello generale dei prezzi senza comprimere la produzione e i consumi della popolazione (vedi Tabelle 1 e 2).
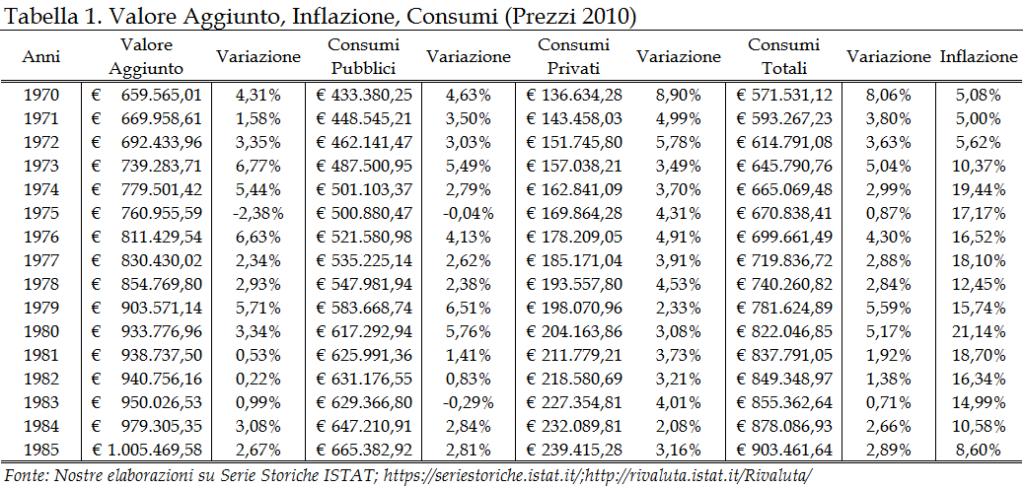
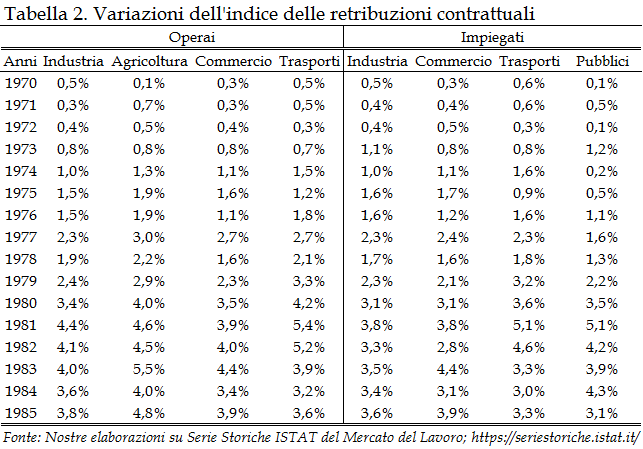
Ad oggi ci troviamo in una situazione analoga, solo in merito all’aumento del costo dell’energia, che si è già in parte riverberato sui prezzi delle merci. Come documentato dall’ISTAT[2] e dal Centro Studi Confindustria[3], fra dicembre 2021 e gennaio 2022 si è assistito ad una crescita notevole dei prezzi dell’energia e ad una crescita del livello generale dei prezzi al consumo. Si è però assistito a una diminuzione della produzione industriale e degli indicatori del clima di fiducia di imprese e consumatori (vedi Tabella 3).
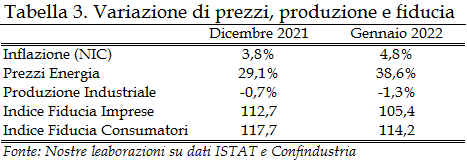
Questi primi segnali degli effetti del rincaro dei prezzi dell’energia rivelano, in effetti, una struttura generale del sistema produttivo differente rispetto a quella passata, per almeno due elementi fondamentali.
Innanzitutto, mentre nel caso delle crisi petrolifere passate vi era una soggezione generale di tutti i Paesi all’energia derivata dal petrolio, ad oggi il cosiddetto “Energy mix” varia molto fra i vari Stati membri della UE.[4]
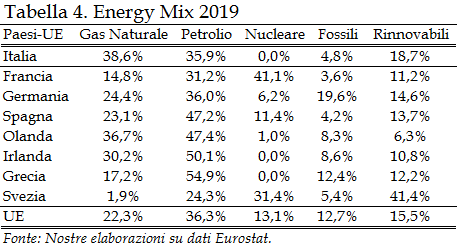
Come possiamo vedere dalla Tabella 4,[5] secondo gli ultimi dati di raffronto disponibili, relativi al 2019, l’Italia è la nazione che impiega la percentuale maggiore di gas naturale, come fonte energetica, rispetto a tutti gli altri Paesi membri della UE, con una dipendenza per poco meno del 40%, contro una media UE del 22% circa. La Francia, invece, trae la propria energia dal nucleare per il 41%, la Svezia per il 31% e la maggior parte dei Paesi UE, fra i quali l’Italia, non impiega affatto questa fonte. Situazioni diversificate valgono anche per le altre fonti energetiche e ciò implica che, in questa occasione, non vi potranno essere effetti economici simili su tutti i Paesi UE. Da ciò deriva, inoltre, che, sarà difficile ipotizzare una comune azione europea in materia d’energia e che le risposte di politica fiscale nazionale dovranno coniugarsi con le variegate situazioni produttive e le relative differenti esigenze di politica monetaria, tutte da realizzare con un’unica Banca Centrale Europea (BCE).
Il secondo elemento di differenza rispetto al periodo delle crisi petrolifere, riguarda la struttura del mercato del lavoro, sia dal punto di vista normativo che di determinazione della retribuzione. Ad oggi, vi è una maggiore diversificazione delle tipologie contrattuali di lavoro,[6] che complica il quadro e quindi la gestione degli effetti dei costi sulla produzione. Ad esempio, i decreti attuativi della Legge n. 196 del 1997 hanno abrogato il divieto di lavoro temporaneo (cosiddetto lavoro interinale); nel 2012 la Legge n. 92 aveva previsto una attenuazione della tutela dei lavoratori in caso di licenziamento illegittimo, dichiarata a sua volta illegittima dalla Corte Costituzionale nel 2021. Nel frattempo, tuttavia, il Decreto Legislativo n. 23 del 2015 ha modificato la natura stessa del contratto a tempo indeterminato introducendo il contratto a tutele crescenti e lasciando applicabile la tutela indicata dalla Corte Costituzionale solo a chi sia stato assunto prima dell’entrata in vigore della norma del 2015. Pertanto, anche se la tipologia di rapporto di lavoro comune rimane il contratto a tempo indeterminato, le tipologie di contratti del lavoro subordinato (o dipendente) attualmente in vigore sono molteplici:[7] Contratto a tempo indeterminato; Contratto a tempo determinato; Lavoro part-time; Contratto di apprendistato; Contratto di lavoro intermittente; Contratto di somministrazione. Ciascuna con discipline diversificate al proprio interno. Secondo i dati ISTAT[8] a fine 2021, su un totale di poco meno di 23 milioni di occupati, i lavoratori dipendenti sono poco meno di 18 milioni, di cui circa il 18% è a tempo parziale, e il 65% di questi (circa 2 milioni di occupati) ha un contratto part-time involontario,[9] ossia vorrebbe averlo a tempo pieno.
In merito al meccanismo di determinazione della retribuzione nominale e reale, invece, l’assenza di un adeguamento automatico delle retribuzioni al rincaro delle merci, da un lato limiterà, verosimilmente, il propagarsi dell’inflazione dal lato del costo del lavoro, ma dall’altro impedirà una tenuta dei redditi reali, riducendo la saldezza del sistema produttivo complessivo, proprio per la riduzione delle prospettive di vendita delle merci.
Riteniamo, quindi, che per la combinazione di questi effetti strutturali, nei prossimi mesi si potrà assistere, in Italia, a una riduzione dell’inflazione che, a esaurimento della spinta energetica non sarà a sua volta alimentato da ulteriori rincari. Essa avrà tuttavia prodotto uno “scalino” nei prezzi, ossia un aumento del livello generale dei prezzi delle merci, vendute da chi avrà avuto in questo periodo il maggior potere di mercato. Questo fatto dovrebbe risultare, quindi, in una contrazione dei salari reali e in una variazione dei prezzi relativi delle merci, con una perdita netta per alcune categorie e un guadagno netto per altre. La tendenza che ci attendiamo, in assenza d’interventi correttivi, sarà pertanto verso una ristrutturazione del sistema produttivo che modificherà le tipologie merceologiche prodotte, in funzione della variazione dei poteri d’acquisto relativi, dovuta all’aumento delle disuguaglianze.
Di fronte a questa concatenazione di eventi, alcuni dei quali già accaduti, e altri per ora stimati, riteniamo ci siano almeno due azioni della BCE da scongiurare e due azioni che gli Stati europei dovrebbero realizzare.
3. Le due azioni della BCE da scongiurare.
La BCE non dovrebbe determinare un rialzo dei tassi di interesse e non dovrebbe ridurre l’acquisto di titoli del debito pubblico nazionale sul mercato.
In merito al secondo punto, la BCE ha già stabilito di concludere entro marzo 2022 il Programma di acquisto per l’emergenza pandemica (PEPP),[10] ritenendo evidentemente che le emissioni straordinarie di Debito pubblico non continueranno. Non dobbiamo tuttavia dimenticare che gli interessi sul Debito pubblico incassati dalla BCE sono da questa retrocessi in massima parte agli Stati nazionali e quindi riducono il cosiddetto servizio del debito, ossia il costo netto per gli interessi passivi. Inoltre, ancorché vi siano in Italia problemi di efficienza di molti servizi pubblici, la spesa pubblica serve a finanziare i servizi erogati e, ormai da trent’anni, fatta eccezione per il 2009 e, ovviamente il 2020 e presumibilmente il 2021, lo Stato italiano spende di meno di quanto incassa, conseguendo un cosiddetto Avanzo primario, mentre proprio la corresponsione degli interessi a coloro i quali acquistano Titoli di Stato costituisce la voce di spesa che determina un deficit nelle finanze dello Stato (vedi Tabella 5).
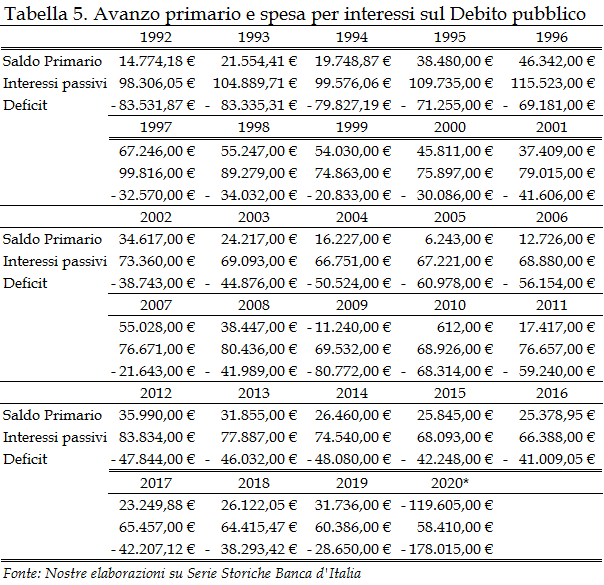
La sommatoria dei deficit cumulati a prezzi correnti dallo Stato italiano, dal 1992 fino a prima della pandemia iniziata nel 2020, ossia fino al 2019 compreso, è pari a 1.403.854 milioni di euro. Questo, nonostante abbia conseguito Saldi primari cumulati, nello stesso periodo, per 821.573 milioni di euro e, quindi, per effetto degli Interessi passivi corrisposti agli investitori per 2.225.427 milioni di euro.
Una previsione di limitazione degli acquisti di Titoli di Stato, incidendo anche sulla spesa netta per interessi sul Debito pubblico, quindi, deve costituire un punto di attenzione perché incide in vari modi sulla politica fiscale nazionale, mostrando, anche per questa via, quanto sia ridotta l’indipendenza fra la politica monetaria europea e la politica fiscale nazionale.
In relazione al primo punto, invece, la decisione della BCE di variare il livello dei tassi di interesse non sembra imminente.[11] La Banca Centrale Europea non ritiene, infatti, che ci siano timori di una spinta ulteriore all’innalzamento del livello generale dei prezzi, che a gennaio 2022, a livello europeo, è stato pari al 5,1% annuo.[12] Come sappiamo, un’inflazione “inferiore ma vicina al 2%” annuo costituisce uno degli obiettivi della politica monetaria di questa istituzione ed è bene quindi sottolineare che le osservazioni della BCE sono concentrate sul valore dell’inflazione, non del livello generale dei prezzi. Le attese non contemplano cioè una diminuzione dei prezzi delle merci ma una riduzione del loro aumento ulteriore. Tuttavia, il rialzo già occorso nei tassi di interesse di mercato non ha ridotto i prestiti alle imprese e alle famiglie e ciò potrebbe costituire un incentivo a un rialzo futuro, anche se non immediato, dei saggi di interesse. L’effetto di trasmissione di un innalzamento dei saggi d’interesse ha quindi avuto, sino ad ora, un effetto contenuto sul mondo produttivo, e, pur ritenendo anche noi, che potrebbe essere contenuto anche nel futuro prossimo, esso provocherebbe invece un peggioramento dei saldi di finanza pubblica di ciascun Paese europeo, per effetto del rincaro del costo del servizio del debito. A tal proposito, è necessario sottolineare, di nuovo, le grandi differenze dell’ammontare di Debito pubblico, rispetto al PIL, esistenti in ogni Stato UE (vedi Tabella 6).
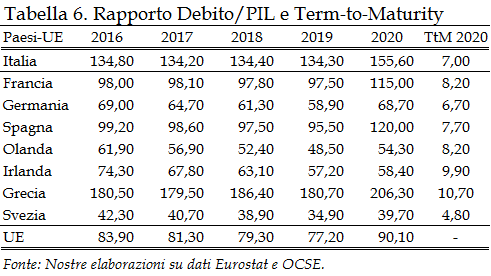
Tali differenze rilevano in relazione all’aumento dei tassi di interesse di mercato, come detto, perché incidono immediatamente, e in ogni anno, sulla parte di debito pubblico che deve essere collocata; ossia sul nuovo debito pubblico da emettere. Come possiamo vedere dall’ultima colonna della Tabella 6, la durata media finanziaria (Term to Maturity) dei vari debiti pubblici degli Stati europei,[13] eccede i 6 anni (tranne per la Svezia) e quella del Debito pubblico italiano era di 7 anni nel 2020, mentre è attualmente pari a 7,11 anni.[14] Questo significa che il rimborso totale del debito pubblico italiano avverrà in un arco di tempo superiore a 7 anni e quindi che, in caso di aumento dei tassi di interesse di mercato, l’incremento degli interessi passivi da corrispondere graverà immediatamente solo sulla parte del debito in emissione. Come si può vedere dalla successiva Tabella 7, tuttavia, l’ammontare di nuova emissione stabilito in Italia per il 2022, è di circa 357 miliardi di euro, e quindi, in una ipotesi di innalzamento dei saggi di interesse pari all’1%, ad esempio, l’impatto negativo sui conti pubblici potrebbe aggirarsi attorno ai 3,5 miliardi di euro per il primo anno, con effetto cumulato sugli anni successivi, in funzione delle ulteriori scadenze ed emissioni di nuovi titoli.
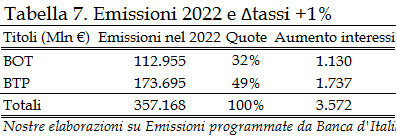
Questi importi sono da considerare per tutta l’Europa, quando si paventano rischi di crescita dell’inflazione e quindi di interventi sui tassi di interesse da parte della BCE.
Proprio in relazione agli effetti di queste due grandezze, bisogna infatti riflettere sul fatto che, se dal lato dei redditi dei lavoratori e della distribuzione dei redditi, come detto, l’innalzamento dei saggi di interesse e dell’inflazione impattano negativamente, l’impatto di un incremento dei saggi d’interesse sul Debito pubblico è negativo, mentre quello dell’inflazione tende a ridurre il rapporto fra Debito pubblico e PIL. La crescita dei prezzi di mercato non ha effetti sul Debito pubblico ma fa aumentare il PIL valutato ai prezzi correnti, riducendo il loro rapporto e migliorando, per questo, la sostenibilità del Debito pubblico nel breve termine (oltre che del deficit annuale). In attesa dei dati definitivi del PIL a prezzi correnti per il 2021, è sufficiente considerare, come esempio, che fra il 2018 e il 2019 il rapporto Debito/PIL è diminuito dello 0,12%, nonostante la crescita del Debito pubblico, dell’1,22%, sia stata superiore alla crescita del PIL reale dello stesso periodo (+0,34%), proprio perché il PIL a prezzi correnti, ossia al lordo dell’inflazione, è invece cresciuto dell’1,34%, ossia dello 0,12% in più rispetto al Debito pubblico (vedi Tabella 8).
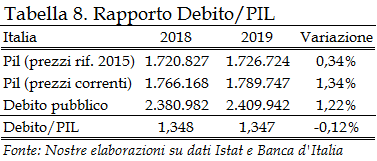
Questo ulteriore elemento finanziario per la valutazione della sostenibilità dei saldi di finanza pubblica, in funzione dei tassi di interesse e dell’inflazione, deve essere considerato nelle riflessioni in merito alle possibilità che non si continui sulla strada della riduzione del finanziamento dei servizi pubblici, che abbiamo visto essere perseguita da almeno un trentennio, senza escludere ovviamente un lavoro maggiore per un loro costante miglioramento. Riteniamo del resto incoerente pensare di migliorare l’offerta dei servizi sanitari, scolastici, universitari, di ricerca, pensionistici, ecc., ignorando le condizioni che determinano le possibilità di finanziamento di quei settori.
Per tali motivi, riteniamo che la BCE non dovrebbe considerare un innalzamento dei tassi d’interesse per ridurre l’inflazione, mentre non dovrebbe limitare le proprie possibilità di azione sui mercati finanziari, per la regolazione degli acquisti dei Titoli di Stato sul mercato, sia per gli effetti sugli stessi tassi praticati ai soggetti privati, che per l’impatto sui saldi di finanza pubblica.
4. Le due azioni che gli Stati europei dovrebbero realizzare.
In relazione alle azioni che gli Stati europei dovrebbero intraprendere, invece, riteniamo che sarebbe necessario avere due obiettivi minimi. Da un lato, riattivare la possibilità per la banca centrale di accedere alle aste primarie dei Titoli di Stato e di finanziare la politica fiscale e, dall’altro, introdurre una regola di contabilizzazione e gestione separata su base nazionale, dell’extra-debito pandemico.
In merito al primo obiettivo, da circa quarant’anni l’assetto istituzionale, concordato per la UE, ha stabilito di rinunciare a uno strumento tipico delle banche centrali, illudendosi di poter così attuare il principio dell’indipendenza della politica monetaria rispetto a quella fiscale, confondendo lo strumento con l’obiettivo. L’evoluzione storica dei sistemi economici fino alla crisi attuale, come abbiamo anche parzialmente visto nel paragrafo precedente, esclude chiaramente che la politica monetaria e quella fiscale possano essere indipendenti, anche se non esclude che possano essere indipendenti i decisori delle rispettive politiche. L’anima del principio d’indipendenza, infatti, non è costituito dalla indipendenza delle politiche attuate quanto dalla indipendenza di coloro i quali le decidono. Sottolineando proprio questo aspetto, centrale nei rapporti fra gli Stati membri e le istituzioni europee, riteniamo anzi necessario differenziare le politiche rispetto ai decisori, e quindi la reciproca influenza delle politiche economiche rispetto all’indipendenza delle istituzioni che le determinano. Sulla base di questo aspetto, non riteniamo che la stessa UE debba e possa ancora rinunciare a tutti gli strumenti teoricamente impiegabili, dai vari decisori indipendenti, per realizzare il massimo livello di crescita e sviluppo produttivo. Come abbiamo sottolineato anche in altri interventi su questo Osservatorio, uno degli strumenti lasciato nel dimenticatoio, è costituito dalla possibilità di finanziamento della spesa pubblica.[15] La politica monetaria espansiva attuata tramite il Quantitative Easing, lo ricordiamo, è costituita da acquisti di titoli, non solo pubblici ma anche privati, sul mercato secondario, ossia solo dopo che questi siano stati emessi ed abbiano già incontrato una domanda sul mercato. Essa non è invece costituita, ed è anzi espressamente vietata per ciascun Paese membro della UE, dalla sottoscrizione di Titoli di Stato, ossia da acquisti sul mercato primario al momento dell’emissione e, men che meno, può essere costituita da un finanziamento della spesa pubblica senza emissione di Titoli di Stato.[16] L’errata analogia fra i due strumenti, acquisto sul mercato secondario oppure sottoscrizione o finanziamento della spesa, ha costituito del resto la base del tentativo poi fallito, da parte di ricorrenti tedeschi, di condannare l’allora presidente della BCE Mario Draghi, per aver danneggiato le finanze pubbliche tedesche impiegando lo strumento ritenuto illegittimo del Quantitative Easing.
Nell’impianto dell’UE, quindi, l’indipendenza delle istituzioni è stata attuata mediante una riduzione degli strumenti di politica monetaria, per evitare evidentemente delle loro possibili collusioni. Il punto centrale teorico è costituito dal fatto che, se si ritiene che si debbano evitare collusioni, è perché si ritiene che gli interessi debbano essere contrastanti. Da un lato vi sarebbe il decisore pubblico di spesa e dall’altro vi sarebbe il soggetto finanziatore che non deve colludere con esso ma essere libero di prendere decisioni differenti. Il principio di indipendenza, però, non può essere considerato come leso dalla possibilità di partecipare alle aste dei Titoli di Stato o dalle decisioni di finanziare mediante una linea di credito la spesa statale. Ciò in quanto, altrimenti, bisognerebbe negare alla BCE la stessa possibilità di modulare i tassi di interesse di mercato mediante la statuizione del tasso di rifinanziamento principale. Perseguendo il fine della negazione di politiche monetarie in favore di una espansione del bilancio statale, si dovrebbero infatti abolire le stesse possibilità di una politica monetaria espansiva e quindi qualsiasi strumento di politica monetaria impiegabile in tale direzione in maniera eventualmente concorde con quanto stabilito dalla politica fiscale. Una cosa è ritenere che le istituzioni debbano essere indipendenti, l’altra è ritenere che debbano agire in maniera antitetica.
C’è ovviamente una parte della teoria economica che riterrebbe necessario abolire l’istituzione stessa della Banca Centrale, ma questa parte non è contemplata dall’assetto delle istituzioni comunitarie. Riteniamo pertanto coerente un ampliamento degli strumenti a disposizione della politica monetaria, sempre governata da una istituzione indipendente, per permetterle di intervenire sul mercato primario dei titoli del debito pubblico, o sul mercato monetario mediante un finanziamento della spesa pubblica, in quanto strumenti di primaria efficacia in caso di un innalzamento dei tassi di mercato, anche in conseguenza di una eventuale speculazione, in grado di mettere a repentaglio la stabilità del sistema o l’efficacia delle politiche fiscali decise dai vari Stati membri. Ricordiamo che, in occasione della crisi finanziaria iniziata nel 2007 e diramatasi almeno fino al 2009, l’innalzamento dei tassi di mercato a breve termine, pur potendo anche essere considerato un segnale di mercato da valutare, in quanto fu connesso ad una riduzione del credito a breve termine e all’innesco di una crisi economica, non favorì ma anzi contrastò il superamento delle cause stesse della crisi.
In relazione al secondo obiettivo, in relazione alla gestione diversificata del debito pubblico aggiuntivo creato nei vari Stati membri per far fronte alla gestione della pandemia da COVID-19, molti gruppi di accademici stanno lavorando su varie ipotesi e sulle relative conseguenze economiche. La sospensione delle regole di finanza pubblica, in scadenza alla fine del 2022, del resto, impone una rimodulazione delle regole del bilancio degli Stati membri, in funzione del nuovo assetto produttivo che si profila nei vari Stati della Unione Europea. Essa determinerà anche una nuova architettura finanziaria nella quale inserire anche il debito pubblico creato in conseguenza della crisi e permesso proprio dalla sospensione delle regole che saranno quindi modificate. È assai probabile che i vari Stati considereranno di attuare una gestione separata di tale debito anche se non è per ora chiaro quali regole potranno essere seguite e quale eventuale nuova istituzione la governerà. Sembra profilarsi la nascita di un’agenzia europea di gestione del debito in quanto, avendo le norme europee permesso la creazione del debito aggiuntivo, gli Stati nazionali potrebbero ritenere opportuna una gestione centralizzata e separata di questi importi.
Il problema che riteniamo opportuno evidenziare, in questo caso, riguarda però le differenze nazionali relative all’entità del debito realizzato e la dimensione del debito nazionale al quale esso si è aggiunto. Come abbiamo visto nella Tabella 6, la situazione debitoria dei vari Paesi è assai differenziata, mentre la gestione del debito di ciascuna nazione incide sulla natura stessa, e l’entità, dei provvedimenti di politica fiscale che sono di responsabilità nazionale. Le regole di bilancio statale, invece, sono stabilite a livello comunitario per tutti gli Stati e soprattutto, fino ad ora, sono valide per tutto il debito complessivamente contratto, senza distinzione sulla sua origine, incidendo sulla quantificazione e tempistica del suo rimborso ma non su una qualificazione della politica in funzione del rimborso differenziato di parti di esso. Nel caso di una creazione di un’istituzione europea, probabilmente un’Agenzia, di gestione dell’extra-debito pubblico pandemico, si realizzerebbe invece una distinzione fra il debito nazionale contratto precedentemente e quello contratto successivamente alla sospensione delle regole di finanza pubblica. La conseguenza sarebbe costituita da una differenziazione qualitativa fra i due periodi che creerebbe due tipologie di debito e due differenti istituzioni in grado di regolarne la gestione.
Ebbene, ciò che si determinerebbe sarebbe sicuramente anche una differenziazione delle regole per rimborsare il debito, fra il debito pubblico e il debito pandemico, in entrambi i casi rappresentato dallo stesso debitore, lo Stato nazionale. Alla differenziazione qualitativa corrisponderebbe, del resto, una differente struttura dei due debiti, sia in relazione alla composizione degli strumenti finanziari che alla loro durata media finanziaria. Ciò sarebbe in grado di determinare una distorsione delle politiche di bilancio nazionali e delle relative politiche fiscali, in funzione delle regole stabilite per una parte del debito, in maniera differenziata rispetto all’altra parte. I differenti tempi eventualmente stabiliti per il rientro dei due debiti, non sarebbero cioè dovuti meramente alla struttura per scadenza dei titoli e al loro costo in termini di interessi passivi, ma sarebbero dovuti anche a regole differenziate in grado di incidere sulle economie nazionali, con difficoltà di scrittura di regole uguali a fronte di differenti esigenze degli Stati membri della UE.
Ecco, non crediamo che tali aspetti siano secondari, né per ciascuno Stato, né per la tenuta stessa della Unione Europea, necessariamente fondata sul progressivo coordinamento delle economie. Temiamo, infatti, che l’ipotesi di escludere dalla diretta dipendenza nazionale la gestione di una parte del Debito pubblico, per permetterne una gestione più adeguata, possa costituire un’illusione di poter gestire con minori vincoli una parte del debito pubblico. Essa potrebbe invece rivelarsi un vincolo esterno in grado di aumentare le difficoltà di gestione delle differenti economie europee, oggi alle prese con il recupero dei livelli produttivi e le sfide delle trasformazioni richieste dalla pandemia e dalla transizione ecologica dovuta. Le differenti strutture economiche nazionali dei Paesi membri, infatti, necessitano di interventi differenziati e, quindi, di una gestione dell’economia e del debito ancora differenziate, secondo modalità particolari in ciascun Paese. Questo è il motivo per cui ancora oggi le politiche fiscali di ciascuno Stato sono differenziate. La necessità di coordinare le differenti esigenze per permettere lo sviluppo economico, che solo a livello almeno continentale potrà eventualmente realizzarsi, costituisce un obiettivo che non può ignorare le differenze ancora esistenti, e che la crisi energetica attuale sta mettendo ancora più in risalto rispetto a quella pandemica. Se il fine europeo comune è quello dello sviluppo economico, dato che la progressiva integrazione parte da situazioni differenti per ciascuno Stato, essa deve seguire percorsi differenziati scelti per ciascuna nazione, pena l’applicazione di regole generali che porteranno al fallimento di qualche sforzo nazionale mettendo a rischio la tenuta stessa dell’Unione Europea. Per tutti questi motivi, gli obiettivi di una politica fiscale europea e di una costituzione progressiva di strumenti d’indebitamento pubblico europeo, riteniamo passino per l’aumento degli strumenti di politica monetaria a disposizione della BCE e per regole comuni per la gestione su base nazionale dei debiti pubblici ancora nazionali.
[1] La cosiddetta “scala mobile”, che prevedeva un adeguamento dei salari successivo all’inflazione sopportata, rimase in vigore in Italia dal 1951 fino al 31 luglio 1992, quando Governo e sindacati dei lavoratori e delle imprese decisero di abolire tale sistema. Ad oggi, come noto, si prevedono ancora dei sistemi di adeguamento dei salari al crescere dei prezzi ma articolati secondo modalità settoriali e contrattuali, senza collegamenti automatici di rilievo fra prezzi e salari.
[2] https://www.istat.it/it/files//2022/02/CS_Prezzi-al-consumo_Prov_Gennaio2022.pdf.; https://www.istat.it/it/archivio/265776
[3] https://www.confindustria.it/home/centro-studi/temi-di-ricerca/congiuntura-e-previsioni/tutti/dettaglio/indagine-rapida-produzione-industriale-Italia-gennaio-2022
[4] https://ec.europa.eu/eurostat/cache/infographs/energy/bloc-2a.html
[5] La somma delle percentuali per Paese fornisce un importo differente dal 100%, ma questi sono i dati pubblicati da Eurostat.
[6] https://www.cliclavoro.gov.it/NormeContratti/Contratti/Pagine/default.aspx
[7] https://www.adecco.it/servizi-per-le-aziende/somministrazione-di-lavoro/contratti-di-lavoro
[8] http://dati.istat.it/Index.aspx?DataSetCode=DCCV_OCCUPATIMENS1
[9] http://dati.istat.it/Index.aspx?QueryId=42799
[10] https://www.ecb.europa.eu/press/pressconf/2022/html/ecb.is220203~ca7001dec0.it.html
[11] Idem
[12] Idem
[13] https://www.oecd.org/daf/fin/public-debt/oecdsovereignborrowingoutlook.htm
[14] http://www.dt.mef.gov.it/it/debito_pubblico/dati_statistici/
[15] Una volta si diceva “del deficit pubblico” ma, mentre c’eravamo dimenticati dell’inflazione, non sembra ci siamo dimenticati del deficit pubblico.
[16] Che questa costituisca uno degli strumenti teorici tradizionalmente previsti dalla politica economica, è riscontrabile nei manuali di politica economica più approfonditi. Vedi: Acocella N., Fondamenti di politica economica, Roma, Carocci, 2006, pp. 441 e ss. La separazione fra il governo e la banca centrale, come noto, dovrebbe garantire una maggiore disciplina di bilancio perché l’emissione di Titoli di Stato a finanziamento dei deficit statali dovrebbe incontrarsi con una domanda crescente di questi, teoricamente realizzabile solo mediante aumento dei saggi di interesse e quindi tramite una reazione che scoraggerebbe un ulteriore deficit successivo. Il risultato della pratica, già realizzata nell’ultimo quarantennio in Italia, non è stato quello sperato e la sostituzione dell’offerta di moneta con quella di Titoli di Stato ha contribuito a determinare la crescita del debito pubblico, senza un aumento dei saggi di interesse reali. Abbiamo approfondito questi aspetti in una nostra precedente pubblicazione: Serafini G., “Andreatta, Ciampi e il debito pubblico dopo il “divorzio” fra Tesoro e Banca d’Italia”, in: Serafini G (ed.), Fra storia e teoria. Contributi per l’analisi del Novecento. Roma, EIN Studi, 2016.